Tenir un registre des risques qui serve à quelque chose
Comment tenir un registre qui serve à quelque chose, au lieu d'un fichier qu'on remplit avant le comité et qu'on ne rouvre jamais.
L'équipe Plannava8 min de lecture
« Suivi renforcé », « vigilance accrue », « sensibilisation des équipes ». Ce ne sont pas des réponses au risque. Ce sont des manières polies de dire qu'on n'a rien décidé.
Le risque est écrit, il est coté, il dépasse le seuil. Vient la case que tout le monde remplit mal : celle de la réponse. On y lit « suivi renforcé », « vigilance accrue », « sensibilisation des équipes ». Ce ne sont pas des réponses. Ce sont des manières polies de dire qu'on n'a rien décidé.
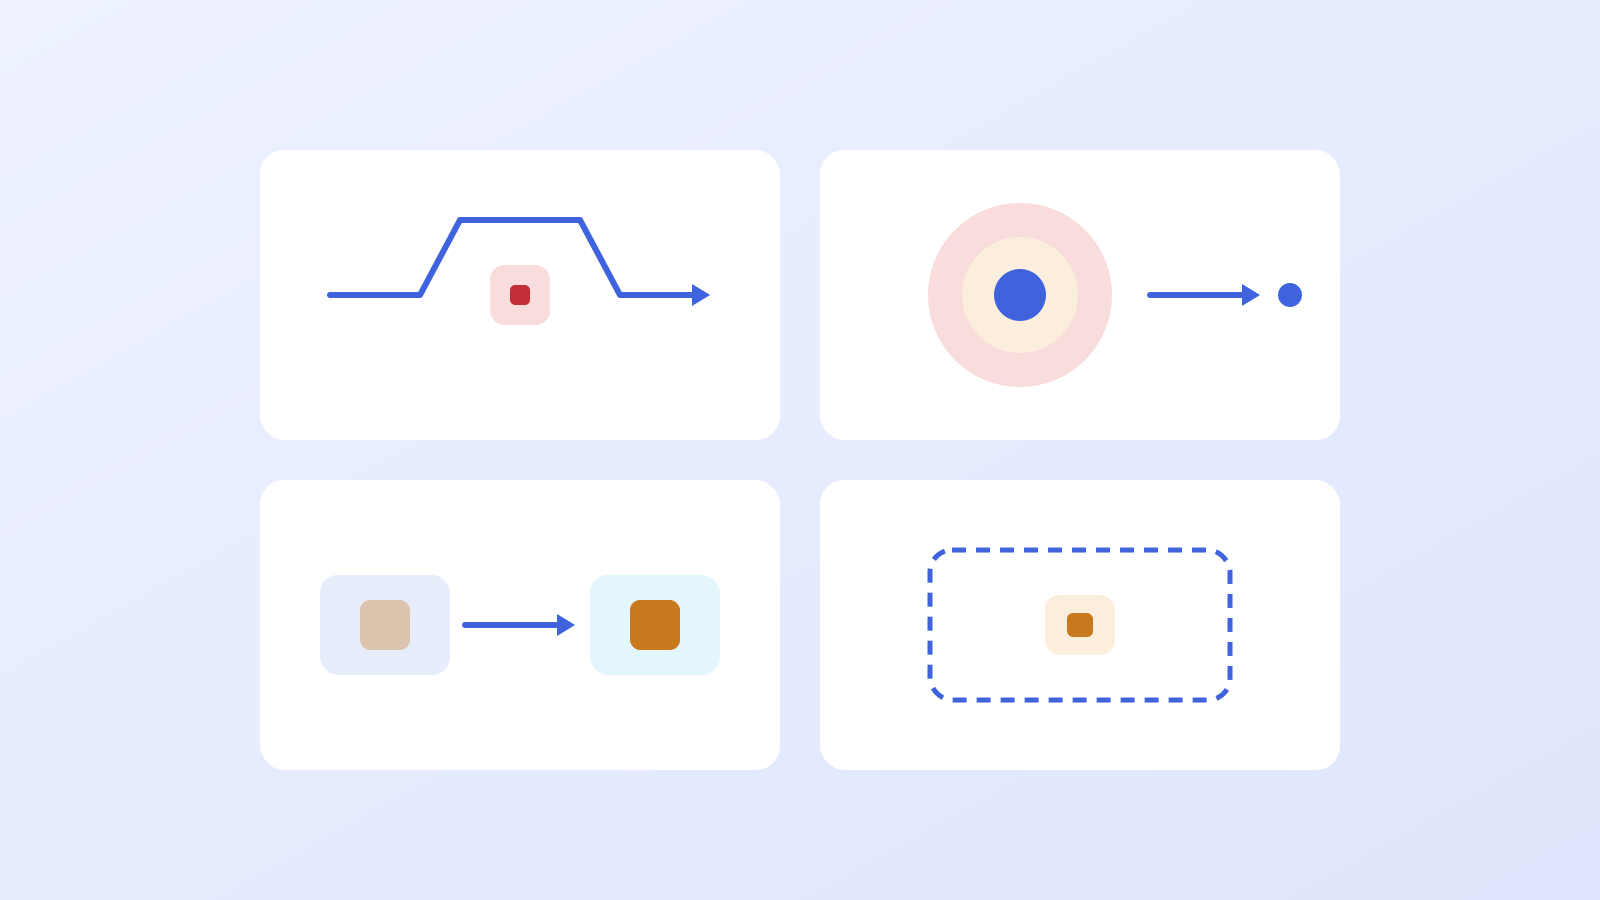
Il n'existe que quatre façons d'agir sur un risque. Choisir entre elles n'est pas une affaire de tempérament, c'est une affaire de coût comparé. Et une fois le choix fait, une seule chose distingue une réponse d'une intention.
Une cinquième case traîne dans beaucoup de modèles, « surveiller ». Ce n'en est pas une. Surveiller n'agit ni sur la probabilité ni sur l'impact. C'est ce qu'on fait sur tous les risques, y compris ceux qu'on a traités. Le nom juste de la case où l'on ne fait rien est accepter, et il oblige à assumer.
Éviter, c'est modifier le projet lui-même : retirer le lot qui portait le risque, changer la solution technique, renoncer à un fournisseur, déplacer une contrainte de date.
Le test est net. Après une vraie réponse d'évitement, la ligne du registre disparaît. Elle ne baisse pas, elle disparaît. Si elle est encore là avec une note plus basse, vous n'avez pas évité, vous avez réduit. La confusion est fréquente et elle coûte cher au moment de la revue, parce qu'on croit un risque éteint alors qu'il est seulement plus discret.
C'est rare pour une raison simple : à ce stade, éviter demande presque toujours de renoncer à quelque chose que quelqu'un veut. C'est une décision de direction de projet, et parfois de client. Sur le chantier de mise en service pris en exemple dans l'article sur la cotation, éviter le risque fournisseur voudrait dire choisir un variateur d'une autre gamme, disponible en stock, et probablement moins bien adapté. C'est une option réelle. Ce n'est pas une option gratuite.
L'évitement est d'autant plus facile qu'on s'y prend tôt. En phase de cadrage, il coûte une discussion. Trois mois après le lancement, il coûte un avenant.
C'est la stratégie de la grande majorité des lignes, et c'est normal. Elle recouvre deux gestes très différents que les registres confondent tout le temps.
Réduire la probabilité, c'est agir sur la cause. Réserver un créneau d'assemblage, qualifier un second fournisseur, faire une maquette avant de s'engager sur une architecture, obtenir par écrit la nomination d'un interlocuteur. La cause était un fait, on change le fait.
Réduire l'impact, c'est préparer la suite sans toucher à la cause. Commander une pièce de rechange, prévoir une bascule progressive au lieu d'une bascule en une nuit, découper une livraison en deux pour qu'un retard n'emporte pas tout.
Écrivez laquelle des deux vous faites. Ce n'est pas de la sémantique. C'est ce qui vous permet de dire quelle note doit bouger à la cible, et donc de vérifier ensuite que la réponse a produit quelque chose. Une réponse dont on ne sait pas dire si elle vise la probabilité ou l'impact n'a pas été pensée.
Transférer, c'est une assurance, une clause de pénalité, un contrat au forfait plutôt qu'en régie, une garantie fournisseur. Le mécanisme est réel et il est utile. Il est aussi très mal compris.
Un transfert déplace de l'argent. Il ne déplace pas l'événement. Si le variateur arrive en retard, la pénalité contractuelle vous sera payée, et votre mise en service sera quand même en retard. Le client, lui, verra le retard, pas la pénalité.
Il faut donc en tirer trois conséquences.
Accepter est parfaitement légitime, et c'est la bonne réponse pour la majorité des risques d'un projet. Ce qui est illégitime, c'est d'accepter sans le dire, ce qui ressemble beaucoup à ne pas avoir vu le risque.
Deux formes, et la différence compte.
L'acceptation simple. On ne fait rien. On garde la ligne, on garde le signe d'alerte, on relit à la revue. C'est ce qui convient à un risque sous le seuil.
L'acceptation avec réserve. On ne fait rien maintenant, et on met de côté ce qu'il faudra si cela arrive : une provision, des jours de marge identifiés dans le planning, un plan de repli écrit mais non déclenché. C'est le bon régime pour un risque dont l'impact serait fort mais que rien ne permet de réduire à un coût raisonnable.
Un plan de repli n'est pas une réponse au risque. Il ne change ni la probabilité ni l'impact tant qu'il dort. Il change la vitesse de réaction le jour où le signe d'alerte se déclenche, ce qui est autre chose, et qui vaut souvent plus.
La question à poser sur chaque ligne traitée : la réponse coûte-t-elle moins que ce qu'elle évite ? Une réponse qui coûte plus cher que l'effet redouté n'est pas de la prudence, c'est une erreur de gestion, et elle prend la place d'une réponse utile ailleurs.
Une mise en garde, parce qu'on voit souvent passer l'inverse. Sur une échelle à quatre niveaux, vous n'avez pas les chiffres pour calculer une espérance monétaire. Multiplier une probabilité qualitative par un impact qualitatif pour obtenir un euro est une précision fabriquée. Les méthodes quantitatives existent, elles sont bonnes, et elles demandent des données historiques que la plupart des projets n'ont pas.
Ce que vous pouvez faire, et qui suffit presque toujours, c'est comparer des ordres de grandeur. Qualifier un second fournisseur représente quelques jours de travail. Le retard évité représente plusieurs semaines de chantier et un jalon contractuel. La comparaison ne demande pas de calcul, elle demande d'écrire les deux nombres côte à côte. C'est rarement fait, et cela règle la plupart des discussions.
Le cas intéressant est celui où les deux ordres de grandeur sont proches. C'est exactement le cas qui mérite d'être porté en comité, parce que c'est un arbitrage, pas une évidence.
C'est le point le plus souvent absent des registres, et il se paie toujours en fin de projet.
Qualifier un second fournisseur en urgence, c'est introduire une pièce dont vous n'avez pas l'historique. Découper une livraison en deux, c'est ajouter une interface, et une interface est un endroit où les choses se perdent. Souscrire une assurance, c'est introduire un délai de déclaration que personne ne connaîtra le jour venu.
Un risque né d'une réponse s'appelle un risque secondaire, et il a droit à sa propre ligne. Une ligne, un énoncé en trois temps, une cotation. Le réflexe à installer en revue tient en une question : « qu'est-ce que cette réponse introduit ? »
Le risque résiduel, lui, est différent. C'est ce qui reste du risque d'origine une fois la réponse faite. C'est précisément ce que mesure la cotation à la cible. Un registre sérieux nomme les deux, et il ne les confond pas.
Une réponse tient en une phrase qui contient trois choses : un nom de personne, un verbe d'action observable, une date. Tout le reste est du commentaire.
Intention. Sécuriser l'approvisionnement du variateur auprès du fournisseur.
Réponse. Marc obtient du fournisseur un créneau d'assemblage réservé, confirmé par écrit, avant le 15 novembre. Si le créneau n'est pas confirmé à cette date, la qualification du second fournisseur démarre le 16.
La première ne peut être ni vérifiée ni ratée. La seconde, si. C'est tout ce qui les sépare, et c'est tout ce qui compte.
Un nom de personne, pas un service. « La direction des achats » n'ouvrira jamais son courrier électronique. Une date, pas un trimestre. Et un verbe dont on peut constater l'accomplissement de l'extérieur : obtenir un écrit, qualifier, commander, signer. Pas suivre, pas accompagner, pas veiller.
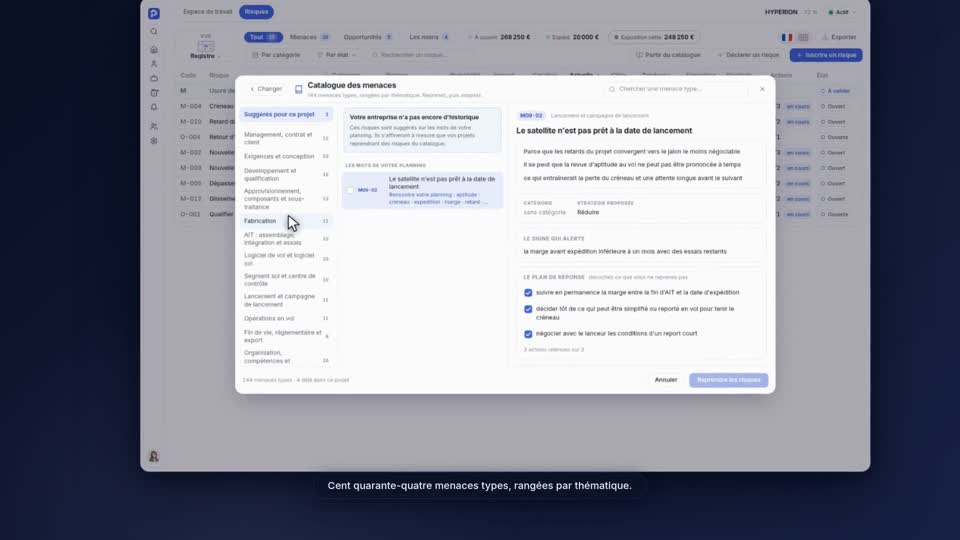
Dans Plannava, le plan de réponse est daté et porté sur la fiche du risque, à côté du signe d'alerte. Les deux vivent ensemble parce qu'ils se répondent : le signe d'alerte dit quand déclencher, la réponse dit quoi déclencher. Un registre qui porte l'un sans l'autre est à moitié écrit.
Cet article ne traite pas de la notation elle-même, qui est le sujet de coter un risque. Il ne dit pas non plus comment reconnaître le moment où le risque commence à se produire, et donc quand déclencher un plan de repli, ce qui se lit dans le signe d'alerte. Les méthodes quantitatives, valeur monétaire attendue et simulation, ne sont pas couvertes ici.
Dans Plannava, chaque fiche de risque porte sa menace en trois temps, son signe d'alerte et son plan de réponse daté. Le catalogue de deux cent douze fiches types, cent quarante-quatre menaces et soixante-huit opportunités, arrive avec ses réponses déjà écrites, à garder ou à écarter avec un motif.
Voir le registre en vidéoL'équipe Plannava. Nous écrivons ce que construire Plannava nous a appris. Une question, une objection, une erreur repérée dans ce texte : écrivez-nous, et nous corrigeons.
Comment tenir un registre qui serve à quelque chose, au lieu d'un fichier qu'on remplit avant le comité et qu'on ne rouvre jamais.
Comment noter un risque en probabilité et en impact sans que ce soit un doigt mouillé.
Comment savoir qu'un risque est en train de se produire, avant qu'il soit devenu un problème.
Une démonstration dure quarante-cinq minutes, sur vos cas réels, sans diaporama. Réponse sous 24 heures.